Domain eierersatz.de kaufen?
Wir ziehen mit dem Projekt
eierersatz.de um.
Sind Sie am Kauf der Domain
eierersatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eierersatz.de kaufen?
Was ist Ersatz vergeblicher Aufwendungen?
Was ist Ersatz vergeblicher Aufwendungen? Ersatz vergeblicher Aufwendungen bezieht sich auf die Erstattung von Kosten, die für eine Leistung erbracht wurden, die letztendlich nicht genutzt oder akzeptiert wurde. Dies kann beispielsweise auftreten, wenn ein Vertrag nicht erfüllt wird oder eine Dienstleistung nicht wie vereinbart erbracht wird. In solchen Fällen kann der Geschädigte Anspruch auf Ersatz der vergeblichen Aufwendungen haben, um zumindest teilweise entschädigt zu werden. Es ist wichtig, dass die vergeblichen Aufwendungen nachgewiesen werden können, um Anspruch auf Ersatz geltend machen zu können. **
Ist Wirtschaftsschadensersatz dasselbe wie Ersatz vergeblicher Aufwendungen?
Nein, Wirtschaftsschadensersatz und Ersatz vergeblicher Aufwendungen sind zwei unterschiedliche Konzepte im Schadensersatzrecht. Wirtschaftsschadensersatz bezieht sich auf den Ersatz des entgangenen Gewinns oder anderer finanzieller Verluste, die durch das schädigende Verhalten einer anderen Partei entstanden sind. Ersatz vergeblicher Aufwendungen hingegen bezieht sich auf die Erstattung von Kosten oder Ausgaben, die eine Partei aufgrund des schädigenden Verhaltens einer anderen Partei getätigt hat, jedoch keinen Gewinnverlust verursacht haben. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100Jetzt bei porzellantreff.de: Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100 online kaufen88,20 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
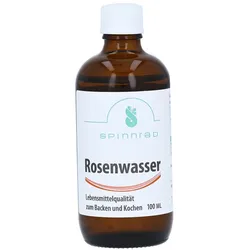
Rosenwasser Zum Backen und Kochen 100 MLProdukteigenschaften: Bezeichnung: Lebensmittel Rosenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Für optimalen Geschmack, achte auf die richtige Dosierung des Rosenwassers. Das Blütenwasser ist so aromatisch und intensiv, sodass meist schon ein paar Tropfen genügen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 4 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,2 g o Zucker 0,0 g Ballaststoffe 0,0 g Eiweiß < 0,50 g Salz 0,05 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Kaliumsorbat, natürliches Rosenwasser, Natriumbenzoat. Allergene: keine Nettofüllmenge: 100 ml Flasche Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Die wohl bekannteste Anwendung von Rosenwasser ist als Aroma zur Veredelung von Backwaren und selbstgemachtem Marzipan. Gerade in der Weihnachtszeit verleiht Rosenwasser deinen selbstgebackenen Plätzchen einen süßen Vanillegeschmack, der das Herz einer jeden Naschkatze höher schlagen lässt. Quelle: https://spinnrad.de Stand: 06/20246,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Schadensersatz statt Leistung und Ersatz vergeblicher Aufwendungen?
Der Unterschied zwischen Schadensersatz statt Leistung und Ersatz vergeblicher Aufwendungen liegt darin, dass Schadensersatz statt Leistung darauf abzielt, den geschädigten Vertragspartner so zu stellen, als ob der Vertrag ordnungsgemäß erfüllt worden wäre. Dabei werden die Kosten für die Beschaffung einer Ersatzleistung erstattet. Ersatz vergeblicher Aufwendungen hingegen bezieht sich auf die Erstattung der Kosten, die der geschädigte Vertragspartner bereits für die Erfüllung des Vertrags aufgewendet hat, jedoch aufgrund des Vertragsbruchs nicht zur Geltung bringen kann. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **


Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100Jetzt bei porzellantreff.de: Le Creuset Poterie Kochen & Backen Mini-Cocotte Azure Blue Set 4-tlg. Poterie Kochen & Backen 79212102200100 online kaufen88,20 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Ersatz vergeblicher Aufwendungen?
Was ist Ersatz vergeblicher Aufwendungen? Ersatz vergeblicher Aufwendungen bezieht sich auf die Erstattung von Kosten, die für eine Leistung erbracht wurden, die letztendlich nicht genutzt oder akzeptiert wurde. Dies kann beispielsweise auftreten, wenn ein Vertrag nicht erfüllt wird oder eine Dienstleistung nicht wie vereinbart erbracht wird. In solchen Fällen kann der Geschädigte Anspruch auf Ersatz der vergeblichen Aufwendungen haben, um zumindest teilweise entschädigt zu werden. Es ist wichtig, dass die vergeblichen Aufwendungen nachgewiesen werden können, um Anspruch auf Ersatz geltend machen zu können. **
-
Ist Wirtschaftsschadensersatz dasselbe wie Ersatz vergeblicher Aufwendungen?
Nein, Wirtschaftsschadensersatz und Ersatz vergeblicher Aufwendungen sind zwei unterschiedliche Konzepte im Schadensersatzrecht. Wirtschaftsschadensersatz bezieht sich auf den Ersatz des entgangenen Gewinns oder anderer finanzieller Verluste, die durch das schädigende Verhalten einer anderen Partei entstanden sind. Ersatz vergeblicher Aufwendungen hingegen bezieht sich auf die Erstattung von Kosten oder Ausgaben, die eine Partei aufgrund des schädigenden Verhaltens einer anderen Partei getätigt hat, jedoch keinen Gewinnverlust verursacht haben. **
-
Was ist der Unterschied zwischen Schadensersatz statt Leistung und Ersatz vergeblicher Aufwendungen?
Der Unterschied zwischen Schadensersatz statt Leistung und Ersatz vergeblicher Aufwendungen liegt darin, dass Schadensersatz statt Leistung darauf abzielt, den geschädigten Vertragspartner so zu stellen, als ob der Vertrag ordnungsgemäß erfüllt worden wäre. Dabei werden die Kosten für die Beschaffung einer Ersatzleistung erstattet. Ersatz vergeblicher Aufwendungen hingegen bezieht sich auf die Erstattung der Kosten, die der geschädigte Vertragspartner bereits für die Erfüllung des Vertrags aufgewendet hat, jedoch aufgrund des Vertragsbruchs nicht zur Geltung bringen kann. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Rosenwasser Zum Backen und Kochen 100 MLProdukteigenschaften: Bezeichnung: Lebensmittel Rosenwasser zum Backen und Kochen Verwendung/Anwendung/Verzehrempfehlung: Für optimalen Geschmack, achte auf die richtige Dosierung des Rosenwassers. Das Blütenwasser ist so aromatisch und intensiv, sodass meist schon ein paar Tropfen genügen. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 4 kJ / 1 kcal Fett, davon: 0,02 g o gesättigte Fettsäuren < 0,02 g o einfach ungesättigte Fettsäuren < 0,02 g o mehrfach ungesättigte Fettsäuren < 0,02 g Kohlenhydrate, davon: 0,2 g o Zucker 0,0 g Ballaststoffe 0,0 g Eiweiß < 0,50 g Salz 0,05 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Kaliumsorbat, natürliches Rosenwasser, Natriumbenzoat. Allergene: keine Nettofüllmenge: 100 ml Flasche Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Die wohl bekannteste Anwendung von Rosenwasser ist als Aroma zur Veredelung von Backwaren und selbstgemachtem Marzipan. Gerade in der Weihnachtszeit verleiht Rosenwasser deinen selbstgebackenen Plätzchen einen süßen Vanillegeschmack, der das Herz einer jeden Naschkatze höher schlagen lässt. Quelle: https://spinnrad.de Stand: 06/20246,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Meri, Mint &: Veganized - Einfach lecker vegan kochen & backen ganz ohne VerzichtVeganized - Einfach lecker vegan kochen & backen ganz ohne Verzicht , 60 einfache Vegane Rezepte für Einsteiger , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20231214, Autoren: Meri, Mint &, Seitenzahl/Blattzahl: 180, Keyword: kochbuch vegan; vegan backen; vegan buch; vegan einfach; vegan einsteiger; vegan ernähren; vegan für anfänger; vegan know how; vegan kochbuch; vegan kochen; vegan leben; vegan lecker; vegane kochbücher; vegane küche; vegane rezepte; veganes kochbuch; veganes kochbuch für anfänger; vergane ernährung, Fachschema: Kochen / vegetarisch, vegan~Veganismus - vegan~Backen~Teig, Fachkategorie: Kochen und Rezepte allgemein~Backen: Brot & Kuchen, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 14, Gewicht: 550, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haas, Silke: 66 x vegetarisch und vegan kochen und backen bei Histaminintoleranz!66 x vegetarisch und vegan kochen und backen bei Histaminintoleranz! , Für 3 Grade der Unverträglichkeit , Sonstige > Zünd- & Glühanlagen , Auflage: 1. Auflage, Erscheinungsjahr: 20241121, Beilage: Ringbuch, Autoren: Haas, Silke, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 120, Keyword: Histaminarm vegetarisch; histaminintoleranz buch; histaminarm kochen; Histaminarm backen; Lebensmittel ohne Histamin, Fachkategorie: Kochen: spezielle Diäten~Vegetarische Küche, Warengruppe: TB/Gesunde Küche/Schlanke Küche, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 166, Höhe: 17, Gewicht: 275, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.